
News e approfondimenti
La Generazione Z non cerca una banca digitale. Cerca una banca di cui fidarsi

Il futuro del retail banking non si gioca soltanto sulle app, ma sulla capacità di combinare tecnologia, consulenza, sicurezza e relazioni personali.
Per molti anni le banche hanno considerato la Generazione Z come un segmento da osservare, studiare e, prima o poi, conquistare.
Quel “prima o poi” è arrivato!
I giovani nati tra la seconda metà degli anni Novanta e i primi anni del nuovo millennio stanno entrando stabilmente nel mercato del lavoro, aprono conti corrente, utilizzano strumenti di pagamento, richiedono credito, iniziano a investire e influenzano sempre più frequentemente le decisioni economiche delle proprie famiglie.
Non siamo più, quindi, di fronte a un pubblico marginale o futuribile.
Siamo davanti a una generazione che contribuirà a ridefinire il mercato bancario dei prossimi vent’anni.
La questione, tuttavia, non riguarda soltanto la quantità di denaro che questa generazione potrà gestire. Riguarda, soprattutto, il modo in cui deciderà di gestirlo, le istituzioni alle quali riconoscerà fiducia e la facilità con cui potrà abbandonarle.
La Generazione Z si caratterizza per un nuovo modo di concepire il rapporto con il denaro.
Ed è proprio qui che il retail banking tradizionale rischia di commettere il suo errore più grande: pensare che per conquistare i giovani sia sufficiente offrire un’app più veloce, qualche funzione di pagamento istantaneo e una comunicazione dal tono vagamente informale.
Non basta. La vera sfida consiste nel comprendere che la Generazione Z è digitale nei comportamenti quotidiani, ma profondamente relazionale nei momenti decisivi.
La più grande transizione patrimoniale della storia
Le stime sul cosiddetto Great Wealth Transfer variano in funzione dell’orizzonte temporale e delle metodologie utilizzate.
Cerulli Associates aveva inizialmente stimato in circa 84,4 trilioni di dollari il valore degli asset destinati a essere trasferiti negli Stati Uniti entro il 2045, di cui oltre 72 trilioni agli eredi e quasi 12 trilioni a organizzazioni benefiche. Stime più recenti hanno innalzato il potenziale trasferimento patrimoniale complessivo fino a circa 124 trilioni di dollari entro il 2048[1].
Non tutto questo patrimonio confluirà direttamente nelle mani della Generazione Z. Una quota rilevante sarà inizialmente trasferita alla Generazione X e ai Millennials.
Ma fermarsi alla titolarità immediata degli asset sarebbe miope.
La Generazione Z sarà progressivamente coinvolta nelle decisioni familiari, nella gestione degli investimenti, nella selezione dei consulenti, nell’utilizzo delle piattaforme finanziarie e nella ridefinizione delle priorità patrimoniali.
Per le banche questo significa una cosa molto semplice: il rapporto costruito oggi con un giovane cliente può determinare chi gestirà una parte rilevante della ricchezza familiare domani.
Un conto corrente aperto a vent’anni non è dunque soltanto un prodotto a bassa marginalità. È l’inizio potenziale di una relazione cinquantennale. Ma ciò, soltanto a condizione che quella relazione venga realmente coltivata.
Il conto corrente non è più un matrimonio
Per decenni il settore bancario ha beneficiato di una forma di inerzia favorevole.
Una volta scelto un istituto, il cliente tendeva a rimanervi per molti anni. Cambiare banca significava affrontare procedure complesse, trasferire domiciliazioni, modificare coordinate, ricostruire rapporti personali e gestire una quantità significativa di adempimenti.
Oggi questa barriera si è drasticamente ridotta. La Generazione Z è abituata a confrontare servizi in tempo reale, scaricare nuove applicazioni, aprire account in pochi minuti e distribuire le proprie attività tra piattaforme differenti.
Il giovane cliente non ha necessariamente “una banca”. Può avere un conto principale presso un istituto tradizionale, un secondo conto presso una banca digitale, uno o più wallet, una piattaforma di investimento e differenti applicazioni di pagamento.
La relazione finanziaria è diventata frammentata. Secondo Mastercard, i clienti della Generazione Z mostrano una maggiore propensione a cambiare banca rispetto alle generazioni precedenti: le evidenze indicano frequenze di switching da due a tre volte superiori rispetto ai genitori e fino a quattro volte superiori rispetto ai nonni.
Questo dato cambia profondamente il significato della fedeltà bancaria. Non è più sufficiente acquisire il cliente. Bisogna conquistare progressivamente la centralità della relazione.
La vera competizione si sposta dall’apertura del conto, alla conquista della cosiddetta primacy: diventare l’interlocutore principale al quale il cliente affida lo stipendio, le scelte di risparmio, il credito, gli investimenti e, nel tempo, la gestione del patrimonio.
Una banca può avere molti clienti formalmente attivi e, contemporaneamente, occupare un ruolo irrilevante nella loro vita finanziaria. È questa la differenza tra possedere un conto e gestire una relazione.
Il paradosso della Generazione Z
Quando si parla di giovani e banche, l’associazione immediata è con il digitale. Ed è un’associazione corretta, ma incompleta. La Generazione Z si aspetta applicazioni semplici, pagamenti veloci, notifiche immediate, interfacce intuitive e la possibilità di gestire in autonomia le operazioni quotidiane. Ma quando la decisione diventa importante, il bisogno di interazione umana ritorna con forza.
Secondo il report The Personal Bank: Delivering Personalized Experiences Across Generations, realizzato da The Harris Poll, commissionato da Q2 Holdings nel 2024, il 65% dei giovani della Generazione Z preferisce ancora aprire un nuovo conto corrente in filiale, nonostante utilizzi quotidianamente strumenti digitali. Il dato evidenzia come il bisogno di consulenza e fiducia rimanga centrale proprio nei momenti decisionali più importanti.
Il digitale, infatti, viene preferito quando riduce la fatica. La relazione umana viene ricercata quando riduce l’incertezza.
Trasferire denaro, controllare un saldo o bloccare una carta sono attività operative. Richiedere un finanziamento, scegliere un investimento o comprendere le conseguenze di una decisione economica coinvolge, invece, dubbi, timori, aspettative, responsabilità e percezione del rischio.
Per questo la filiale non è necessariamente destinata a scomparire. È destinata a cambiare funzione.
Dallo sportello all’hub di consulenza
Molte filiali bancarie sono ancora progettate intorno a operazioni che i clienti preferiscono ormai realizzare online.
Sportelli, file, postazioni amministrative e percorsi rigidi continuano a occupare spazio, mentre il vero bisogno emergente riguarda ascolto, orientamento e consulenza.
La filiale del futuro non deve essere una versione più elegante dello sportello tradizionale, ma deve trasformarsi in un luogo nel quale il cliente può affrontare decisioni che non riesce o non vuole prendere da solo.
Gli spazi devono favorire conversazioni informali, incontri individuali, momenti formativi, eventi per la comunità, collaborazioni con scuole e università e iniziative di educazione finanziaria.
Alcune sperimentazioni sviluppate negli Stati Uniti mostrano quanto il radicamento territoriale possa ancora produrre risultati importanti, soprattutto quando la filiale viene collegata alla vita delle comunità locali.
Il punto non è “portare i giovani in banca”, quanto “dare loro una ragione concreta per entrarvi”.
Le evidenze richiamate dalle ricerche sul nuovo ruolo delle filiali mostrano inoltre che, quando i giovani ricevono indicazioni personalizzate, aumenta sensibilmente la probabilità che intraprendano un’azione successiva.
Secondo il J.D. Power 2024 U.S. Retail Banking Advice Satisfaction Study, il 42% dei clienti ricorda di aver ricevuto consigli personalizzati dalla propria banca e, tra questi, il 76% dichiara di aver intrapreso un’azione concreta in seguito alla consulenza ricevuta. Lo stesso studio evidenzia che il ricordo della consulenza è significativamente più elevato tra gli under 40 (60%), suggerendo come la personalizzazione rappresenti una leva particolarmente efficace proprio nei confronti delle generazioni più giovani.
Sulla stessa lunghezza d’onda ritroviamo il report di Adrenaline, secondo cui quando la conversazione in filiale si trasforma in una consulenza realmente personalizzata, il 76% della Generazione Z tende a tradurla in una decisione concreta.
Questo suggerisce che il valore economico della filiale non dovrebbe più essere misurato attraverso il numero delle operazioni eseguite ma dalla qualità delle decisioni che contribuisce a generare.
La consulenza non può più partire dal prodotto
Per troppo tempo il modello commerciale bancario ha seguito una logica semplice: identificare un prodotto, selezionare il cliente potenzialmente interessato e proporre l’offerta.
Con la Generazione Z questo approccio rischia di essere percepito immediatamente come artificiale. I giovani consumatori sono cresciuti in un ambiente saturo di comunicazione commerciale. Riconoscono velocemente i tentativi di vendita e sono particolarmente sensibili alla distanza tra la promessa dichiarata e l’interesse effettivo dell’azienda.
La consulenza deve, quindi, partire dalla situazione della persona, non dal catalogo prodotti dell’istituto. Un giovane lavoratore potrebbe avere bisogno di imparare a gestire entrate irregolari. Uno studente potrebbe voler comprendere come costruire una prima capacità di risparmio. Una giovane coppia potrebbe aver bisogno di pianificare un progetto abitativo. Un aspirante imprenditore potrebbe cercare una guida per distinguere il capitale dell’attività dal patrimonio personale.
Il prodotto arriva dopo. Prima vengono il contesto, gli obiettivi e il livello di consapevolezza.
Questa trasformazione richiede anche un cambiamento nelle competenze del personale. Il consulente bancario non può limitarsi a conoscere le caratteristiche tecniche dell’offerta. Deve saper ascoltare, tradurre la complessità, utilizzare strumenti digitali, comunicare senza paternalismo e riconoscere le fragilità finanziarie senza generare giudizio.
L’ansia finanziaria è il vero concorrente della banca
Uno degli elementi più sottovalutati nel rapporto tra giovani e denaro è la componente emotiva. L’incertezza lavorativa, il lavoro frammentato, l’aumento del costo della vita, la difficoltà di accedere alla casa, la pressione esercitata dai social media e la continua esposizione a modelli di successo economico possono generare una sensazione di inadeguatezza.
Il denaro non viene vissuto soltanto come uno strumento. Diventa una misura del proprio avanzamento nella vita.
Le ricerche sulla salute finanziaria mostrano che le generazioni più giovani manifestano livelli particolarmente elevati di stress collegato al denaro. Secondo il 2025 Planning & Progress Study di Northwestern Mutual, realizzato da The Harris Poll, oltre la metà della Generazione Z (56%) dichiara che le preoccupazioni economiche hanno avuto ripercussioni anche sul proprio benessere fisico. Nella popolazione complessiva la stessa condizione riguarda il 40% degli intervistati, a conferma di come lo stress collegato all’incertezza finanziaria colpisca in misura particolarmente intensa le generazioni più giovani.
In questo scenario, l’educazione finanziaria tradizionale rischia di non funzionare. Manuali, webinar e contenuti istituzionali vengono spesso percepiti come lontani dalla vita reale. La Generazione Z cerca spiegazioni rapide, contestuali, immediatamente utilizzabili.
È da questa esigenza che nasce il concetto di finetainment, ovvero l’integrazione tra finanza, apprendimento, intrattenimento e partecipazione, che punta a rendere accessibile la complessità, senza banalizzare il rapporto con il denaro.
Dal financial education al finetainment
Le banche dovrebbero osservare con attenzione ciò che sta accadendo sulle piattaforme social.
TikTok, YouTube e Instagram non sono soltanto canali di intrattenimento. Sono diventati ambienti nei quali milioni di giovani cercano spiegazioni su risparmio, investimenti, debito, lavoro autonomo e gestione del budget.
Questo fenomeno presenta rischi evidenti. Una parte dei cosiddetti finfluencer non possiede qualifiche professionali, le sponsorizzazioni non sono sempre chiaramente percepibili e i contenuti più spettacolari possono ottenere maggiore visibilità rispetto a quelli più prudenti.
Diversi studi dedicati ai finfluencer britannici evidenziano come la trasparenza nella comunicazione finanziaria sia ancora un tema aperto. Una ricerca dell’Università di Birmingham, basata sull’analisi di oltre 13.000 video TikTok pubblicati da 71 finfluencer del Regno Unito, mostra che i disclaimer espliciti e le avvertenze sui rischi rimangono relativamente poco diffusi, comparendo soprattutto nei contenuti dedicati al trading. Questa evidenza è coerente con le preoccupazioni espresse dalla Financial Conduct Authority, che negli ultimi anni ha intensificato le attività di vigilanza e contrasto nei confronti delle promozioni finanziarie non conformi diffuse attraverso i social media.
Ma sarebbe un errore limitarsi a criticare il fenomeno. I creator hanno compreso qualcosa che molte istituzioni finanziarie faticano ancora ad accettare: le persone imparano più facilmente quando il contenuto utilizza il loro linguaggio, parte da un problema concreto e produce una risposta immediata.
La banca deve entrare in questo spazio non imitando goffamente i creator, ma mettendo a disposizione autorevolezza, dati, strumenti e protezione. E questo può farlo attraverso:
- contenuti brevi integrati direttamente nell’applicazione;
- simulazioni semplici e interattive;
- feedback immediati sulle abitudini di spesa;
- obiettivi di risparmio progressivi;
- premi non necessariamente economici;
- incontri digitali con consulenti;
- collaborazioni trasparenti con divulgatori credibili;
- percorsi formativi collegati a eventi reali della vita.
Il momento migliore per spiegare il costo di un finanziamento non è durante un corso teorico organizzato sei mesi prima. È quando la persona sta valutando quel finanziamento. Questa è la logica della just-in-time education: fornire la conoscenza nel momento in cui può realmente influenzare la decisione.
Loud budgeting e soft saving: non sono mode superficiali
Alcuni fenomeni nati sui social possono sembrare soltanto etichette temporanee. In realtà, spesso segnalano cambiamenti culturali più profondi.
Il loud budgeting, ad esempio, consiste nel dichiarare apertamente i propri limiti di spesa e i propri obiettivi di risparmio, senza provare imbarazzo nel rifiutare una spesa non sostenibile.
Il fenomeno, diffusosi su TikTok a partire dalla fine del 2023, ha contribuito a normalizzare conversazioni che in precedenza venivano considerate private o perfino sconvenienti.
Dietro l’espressione apparentemente leggera si nasconde un bisogno serio: sottrarre le scelte finanziarie alla pressione sociale[2].
Anche il concetto di soft saving esprime un cambiamento importante. Il risparmio non viene necessariamente interpretato come rinuncia assoluta nel presente in funzione di un beneficio molto lontano. Viene concepito come equilibrio tra sicurezza, esperienze, benessere e libertà.
Per una banca, comprendere questi linguaggi e i comportamenti sottesi significa riprogettare la propria offerta. Un prodotto di risparmio non può essere presentato soltanto attraverso rendimento, durata e vincoli. Deve mostrare in che modo contribuisce a un progetto di vita.
Il vantaggio competitivo che le fintech non possono facilmente acquisire
Le fintech possiedono numerosi vantaggi. Sono spesso più veloci, più semplici, più focalizzate su singoli bisogni e meno vincolate da sistemi organizzativi e tecnologici costruiti nel corso di decenni.
Le banche tradizionali dispongono, però, di una risorsa che molti operatori digitali non possono costruire rapidamente: la fiducia intergenerazionale. In numerose famiglie il rapporto con la banca si trasferisce ancora dai genitori ai figli. Il primo conto viene aperto presso l’istituto utilizzato dalla famiglia. Il primo consulente è spesso la persona che già segue i genitori. Le prime decisioni economiche vengono prese all’interno di una rete di relazioni preesistenti.
Questo vantaggio non è permanente. Può essere perso in poco tempo se la banca considera il giovane soltanto come un’estensione amministrativa del cliente adulto.
La relazione familiare deve essere coltivata e trasformata in un vero ecosistema di accompagnamento, mediante:
- conti collegati con livelli progressivi di autonomia;
- strumenti di risparmio condiviso;
- dashboard differenziate per genitori e figli;
- contenuti per facilitare le conversazioni familiari sul denaro;
- sistemi di autorizzazione graduale;
- obiettivi economici concordati;
- passaggi strutturati verso la piena indipendenza finanziaria.
Il genitore non deve diventare un controllore permanente, ma deve essere messo nelle condizioni di svolgere temporaneamente il ruolo di mentore, con accanto la banca che, dal canto suo, deve abilitare il passaggio dalla protezione all’autonomia.
La sicurezza come esperienza di relazione
La Generazione Z è spesso considerata più competente dal punto di vista digitale. La familiarità con le tecnologie non coincide automaticamente con la capacità di riconoscere una truffa.
Secondo il Deloitte Connected Consumer Survey 2024, il 17% degli appartenenti alla Generazione Z dichiara di essere caduto vittima di una truffa online nell’ultimo anno, contro il 7% dei Baby Boomer. La ricerca evidenzia inoltre tassi significativamente più elevati, tra i giovani, di account social compromessi, furti di identità e altri incidenti di sicurezza digitale, attribuendo questa maggiore esposizione al tempo trascorso online, all’utilizzo di un numero più elevato di piattaforme digitali, alla maggiore propensione alla condivisione di informazioni personali e alla crescente sofisticazione delle frodi.
Esposizione al rischio negli ambienti digitali: Confronto tra generazioni
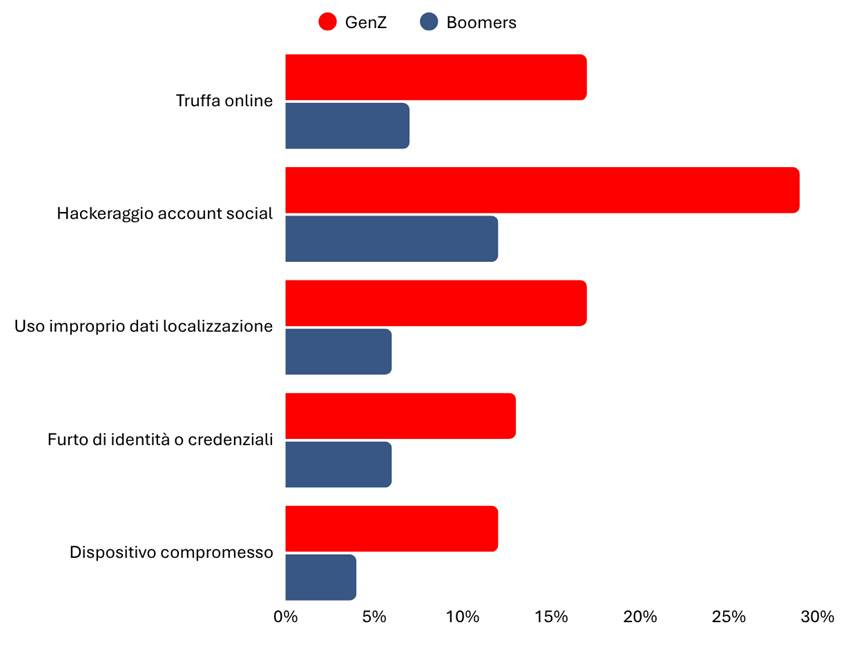
Ns. elaborazione su Deloitte Connected Consumer Survey 2024.
Negli ultimi anni la sextortion finanziaria, che è una forma di estorsione online nella quale i criminali minacciano di diffondere immagini o video intimi della vittima per costringerla a effettuare pagamenti, è in rapida crescita tra adolescenti e giovani adulti, con conseguenze economiche e psicologiche spesso molto gravi.
La sicurezza non può, quindi, essere trattata come una funzione esclusivamente tecnica. È anche un’esperienza di relazione. Quando una banca blocca una transazione sospetta, non dovrebbe limitarsi a mostrare un messaggio generico, ma dovrebbe spiegare, con un linguaggio chiaro, che cosa ha rilevato e perché sta chiedendo un’ulteriore verifica. Di fronte a un giovane vittima di una frode, l’interazione non dovrebbe essere giudicante. La vergogna è uno dei principali ostacoli alla richiesta di aiuto. Un servizio efficace dovrebbe prevedere chat facilmente accessibili, operatori formati, indicazioni immediate e percorsi di recupero che aiutino Le persone a comprendere quanto accaduto. In questo modo la banca oltre a proteggere il conto, tutela la fiducia del cliente verso sé stesso e verso il sistema finanziario.
Dalla personalizzazione commerciale alla personalizzazione di valore
Le banche raccolgono una quantità significativa di dati sui propri clienti. Il problema non è la disponibilità delle informazioni, quanto piuttosto il modo in cui vengono utilizzate.
Per molti clienti, personalizzazione significa ancora ricevere un’offerta commerciale costruita sulla base di un comportamento osservato. Ma questa è una personalizzazione nell’interesse della banca.
La Generazione Z si aspetta una personalizzazione che produca un vantaggio immediatamente percepibile.
Secondo il Deloitte Center for Financial Services, quasi il 70% dei Millennials e degli appartenenti alla Generazione Z intervistati ha autorizzato la propria banca a condividere i propri dati con altri operatori finanziari. La disponibilità aumenta quando la condivisione produce un beneficio percepito, come raccomandazioni personalizzate, vantaggi di loyalty o esperienze di pagamento e checkout più semplici[3].
Il messaggio è chiaro. I giovani non rifiutano l’utilizzo dei dati, sono contrari all’uso opaco o unilaterale degli stessi.
Una personalizzazione utile che genera valore deve, ad esempio, segnalare:
- una crescita anomala delle spese ricorrenti;
- il rischio di esaurire la liquidità prima della fine del mese;
- la presenza di abbonamenti poco utilizzati;
- la possibilità di raggiungere prima un obiettivo di risparmio;
- il costo reale di un acquisto rateizzato;
- un rischio di frode coerente con il comportamento osservato;
- un’alternativa meno costosa rispetto al prodotto utilizzato.
In altre parole, il dato deve diventare consiglio e il consiglio deve essere comprensibile, utile e immediatamente azionabile.
I KPI che raccontano davvero la relazione
Se cambia il modello di servizio, devono cambiare anche gli indicatori utilizzati per valutarlo.
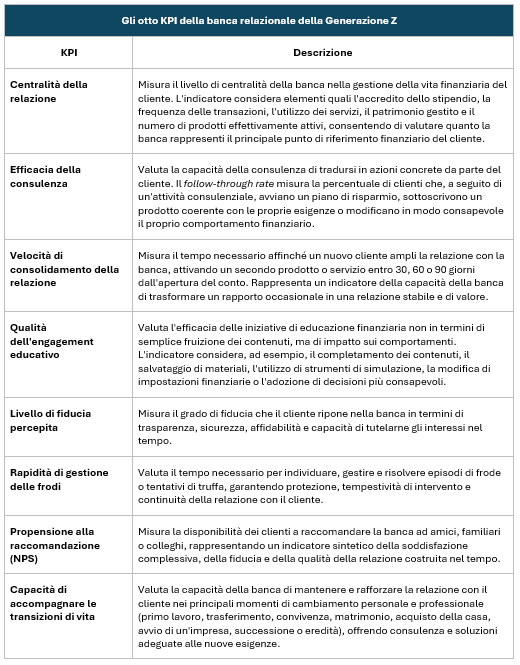
Numero di conti aperti, download dell’applicazione e accessi mensili continuano a essere dati utili, ma non sono sufficienti a misurare il successo del modello di business che passa, invece, attraverso la capacità della banca di diventare un partner di fiducia, accompagnando il cliente lungo tutto il suo ciclo di vita finanziario.
Una strategia orientata alla Generazione Z deve, pertanto, monitorare quelle dimensioni che condizionano la qualità della relazione e influenzano la competizione bancaria.
Cinque scelte strategiche per le banche
Dopo oltre trent’anni di attività consulenziale, ho imparato che le trasformazioni aziendali raramente falliscono per mancanza di idee, si arenano perché le idee non vengono tradotte in priorità operative.
Una banca che voglia costruire un posizionamento credibile per la Generazione Z deve concentrarsi su cinque opzioni strategiche prioritarie.
- Smettere di contrapporre digitale e fisico. L’applicazione deve gestire perfettamente la quotidianità. La presenza umana deve intervenire nei momenti ad alta complessità emotiva e decisionale.
- Trasformare la filiale in un luogo di orientamento. Meno operazioni, più consulenza. Meno sportelli, più spazi di conversazione, formazione e relazione con la comunità.
- Costruire un ecosistema familiare. Il rapporto con i genitori può facilitare l’acquisizione, ma deve evolvere verso l’autonomia del giovane cliente.
- Fare della sicurezza una promessa di brand. La protezione dalle frodi non deve rimanere confinata nei sistemi interni.Deve diventare visibile, educativa, empatica e immediatamente accessibile.
- Parlare di denaro nel linguaggio della vita reale. La banca deve saper spiegare le decisioni finanziarie senza banalizzarle e senza utilizzare il linguaggio burocratico che spesso allontana i clienti.
La vera domanda strategica che le banche si devono porre non è quale prodotto proporre alla Generazione Z, ma quale ruolo vogliamo occupare nella vita finanziaria di questa generazione.
Essere semplicemente il luogo nel quale viene accreditato uno stipendio? Essere una delle tante icone presenti sullo smartphone? Oppure diventare il soggetto che aiuta una persona a comprendere, decidere, proteggersi e costruire progressivamente la propria indipendenza economica?
Le fintech possono competere sulla velocità. Le piattaforme tecnologiche possono competere sulla semplicità. I creator possono competere sull’attenzione. Le banche tradizionali possono vincere soltanto se riescono a combinare questi elementi con qualcosa di più difficile da replicare: fiducia, competenza, prossimità e continuità nel tempo.
La Generazione Z non cerca necessariamente una banca completamente digitale. Cerca una banca ibrida, che funzioni bene nel digitale, che sappia esserci quando serve e che non utilizzi la complessità finanziaria per aumentare la distanza dal cliente.
Il futuro del retail banking non dipenderà quindi dal numero di funzionalità inserite in un’applicazione, quanto dalla capacità di trasformare quelle funzionalità in sicurezza, comprensione e possibilità di scelta.
La banca che riuscirà a farlo non conquisterà soltanto un nuovo segmento. Costruirà la relazione finanziaria più importante dei prossimi decenni.
[1] Fortune, luglio 2025
[2] Burnstine, A., & Spohn, D. Loud Budgeting: A Cultural Shift Towards Financial Empowerment and Connection Building. Academy of Business Research (ABR) Spring 2024 Conference, New Orleans, Louisiana, United States. http://spiral.lynn.edu/facpubs/1439
[3] Nick Cowell, Val Srinivas e Shivalik Srivastav, Gen Z and millennials are more alike than banks may assume, Deloitte Center for Financial Services, 12 Febbraio 2026.
← Torna alle News